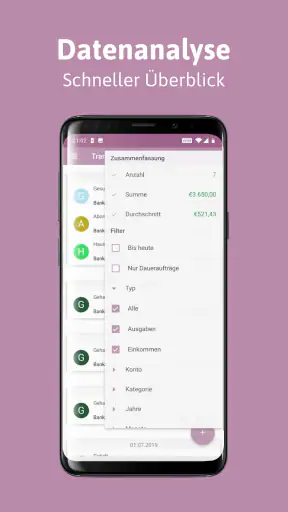
Ein Haushaltsbuch klingt zunächst nach einer Aufgabe, die man im Alltag schnell wieder aufgibt. Genau hier setzt SayMoney - Haushaltsbuch an: Die App aus der Kategorie Finanzen soll dabei helfen, Einnahmen und Ausgaben bewusster festzuhalten, statt sich nur auf den Kontostand zu verlassen. Ich habe sie vor allem unter einem Gesichtspunkt betrachtet: Wie gut unterstützt sie den regelmäßigen Blick auf das eigene Geld, wenn im Alltag wenig Zeit und noch weniger Lust auf komplizierte Tabellen vorhanden ist?
Mein Eindruck ist gemischt, aber klar: SayMoney kann eine einfache, persönliche Übersicht schaffen, wenn man bereit ist, seine Buchungen konsequent einzutragen. Sie ist kein Ersatz für Online-Banking und auch kein automatischer Finanzberater. Ihre Stärke liegt eher darin, dass man Geldbewegungen bewusst wahrnimmt. Gerade dieser kleine zusätzliche Schritt kann mehr verändern als eine überladene App, die zwar vieles verspricht, aber im Alltag nicht geöffnet wird.
Der Kern der App: Ausgaben sichtbar machen
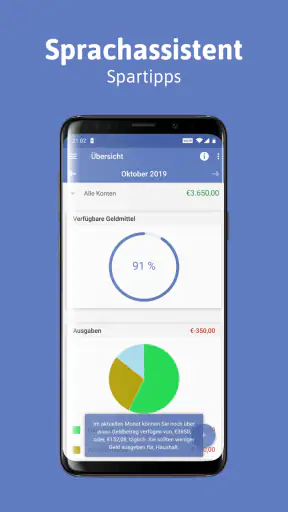
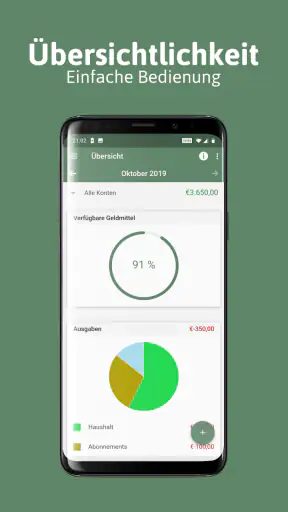
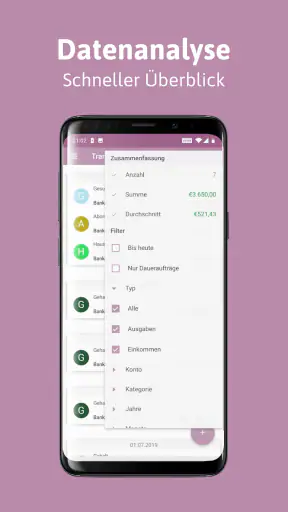
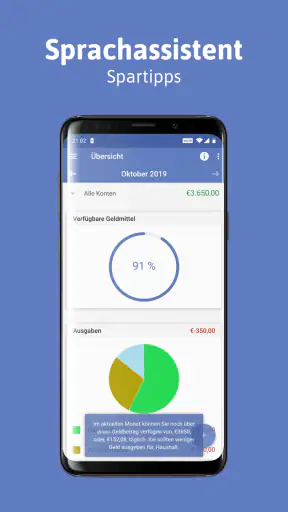
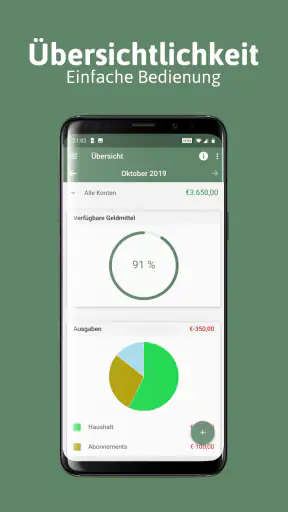
Die wichtigste Fähigkeit von SayMoney ist nicht irgendeine spektakuläre Automatik, sondern das strukturierte Führen eines Haushaltsbuchs. Ich trage eine Ausgabe ein, ordne sie gedanklich einem Bereich zu und kann später nachvollziehen, wohin mein Geld geflossen ist. Das klingt schlicht, ist aber genau der Punkt: Viele finanzielle Entscheidungen wirken einzeln harmlos. Erst in der Summe wird sichtbar, ob spontane Einkäufe, regelmäßige Verträge oder kleine tägliche Beträge das Monatsbudget stärker belasten als gedacht.
Der Ansatz passt besonders zu Menschen, die ihre Finanzen selbst kontrollieren möchten, ohne ihre Bankdaten in eine zusätzliche Finanzplattform einzubinden. Gleichzeitig bedeutet die manuelle Ausrichtung mehr Eigenverantwortung. Wer erwartet, dass Umsätze automatisch vom Konto übernommen, sauber erkannt und sofort ausgewertet werden, wird wahrscheinlich enttäuscht sein. SayMoney belohnt nicht das bloße Installieren, sondern die Gewohnheit, nach einem Einkauf kurz innezuhalten.
Das ist auch der Grund, warum ich die App eher als Werkzeug zur finanziellen Aufmerksamkeit sehe und weniger als umfassende Vermögensverwaltung. Sie hilft bei der Frage „Wofür gebe ich mein Geld aus?“, nicht automatisch bei der Frage „Welche Anlage ist für mich sinnvoll?“. Diese Abgrenzung ist wichtig, weil der Begriff Finanzen sehr viel mehr umfassen kann als ein persönliches Ausgabenbuch.
Entwickelt wird die App von Weber IT & Apps. Sie ist kostenlos erhältlich, wobei Google Play zusätzliche In-App-Käufe zwischen 0,99 € und 9,99 € ausweist. Für den Einstieg ist das angenehm niedrigschwellig. Trotzdem würde ich vor dem Kauf einer Zusatzfunktion erst einige Tage prüfen, ob die eigene Buchungsroutine wirklich hält. Eine bezahlte Erweiterung bringt wenig, wenn man das Haushaltsbuch nach einer Woche nicht mehr öffnet.
Warum manuelles Eintragen nicht automatisch ein Nachteil ist
Im Vergleich zu vielen modernen Finanz-Apps wirkt ein manuelles Haushaltsbuch zunächst weniger bequem. Für mich hat dieser Nachteil aber eine interessante Kehrseite. Wenn eine Zahlung automatisch importiert wird, sehe ich sie zwar in einer Liste, muss mich aber nicht unbedingt mit ihr beschäftigen. Beim eigenen Eintragen entsteht dagegen ein kurzer Moment der Entscheidung: War das ein notwendiger Einkauf, eine Ausnahme oder ein wiederkehrendes Muster?
Diese Reibung kann lästig sein, macht die Zahlen aber oft persönlicher. Wer beispielsweise regelmäßig unterwegs einen Kaffee kauft, bemerkt den einzelnen Betrag vielleicht kaum. Sobald jede Ausgabe bewusst notiert wird, fällt eher auf, dass nicht der Kaffee allein das Problem ist, sondern die Summe aus vielen kleinen Gewohnheiten. SayMoney eignet sich deshalb gut für eine zeitlich begrenzte Beobachtungsphase, in der man herausfinden möchte, wo das eigene Geld tatsächlich verschwindet.
Ich würde die App daher nicht mit einem vollautomatischen Bank-Dashboard vergleichen, als wäre eines grundsätzlich besser. Beide Ansätze lösen unterschiedliche Probleme. Eine Banking-App zeigt Kontobewegungen bequem und aktuell. SayMoney kann dagegen helfen, Ausgaben nach den eigenen Regeln zu betrachten und ein persönliches Bild des Monats zu entwickeln. Wer beide nutzt, sollte allerdings vermeiden, dieselbe Zahlung doppelt zu erfassen.
So funktioniert der Alltag mit dem Haushaltsbuch
In der Praxis ist die entscheidende Frage nicht, ob man eine Ausgabe eintragen kann, sondern ob man es im richtigen Moment tut. Ich würde SayMoney nicht erst am Monatsende verwenden. Dann fehlen Erinnerungen, Beträge werden verwechselt und kleine Einkäufe verschwinden leicht aus dem Gedächtnis. Besser ist eine kurze Routine direkt nach dem Einkauf oder zu einem festen Zeitpunkt am Abend.
Ein realistisches Beispiel: Ich kaufe morgens etwas auf dem Weg zur Arbeit, bezahle mittags ein Essen und erledige abends noch einen Einkauf. Keine dieser Zahlungen fühlt sich außergewöhnlich an. Wenn ich sie später gemeinsam mit Miete, Mobilität und laufenden Verträgen betrachte, ergibt sich jedoch ein deutlich anderes Monatsbild. Der Nutzen der App entsteht genau durch diese Sammlung einzelner Entscheidungen. Sie macht aus einem vagen Gefühl eine nachvollziehbare Übersicht.
Für eine brauchbare Auswertung sollte ich nicht zu viele Kategorien anlegen. Das ist ein wichtiger, etwas unscheinbarer Tipp: Eine sehr feine Unterteilung sieht zunächst ordentlich aus, erhöht aber den Aufwand und macht die Pflege unübersichtlich. Wenige passende Bereiche reichen meistens aus. Ich würde nur dann eine neue Kategorie ergänzen, wenn sie eine konkrete Frage beantwortet, etwa ob die Ausgaben für Essen außer Haus tatsächlich steigen oder ob ein bestimmter Freizeitbereich aus dem Rahmen fällt.
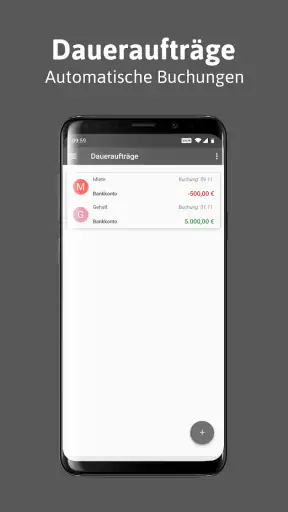
Ebenso sinnvoll ist es, wiederkehrende Zahlungen nicht mit spontanen Ausgaben zu vermischen. Eine monatliche Verpflichtung sollte im eigenen Blick auf das Budget anders behandelt werden als ein einmaliger Kauf. Selbst wenn SayMoney keine automatische Finanzplanung ersetzt, kann eine klare Trennung dabei helfen, den frei verfügbaren Betrag realistischer einzuschätzen.
Ein Workflow, der die Eingabe leichter macht
Ich würde die Nutzung in drei kurze Schritte teilen. Zuerst trage ich die Einnahmen ein, die für den betrachteten Zeitraum relevant sind. Danach erfasse ich feste Belastungen, bevor ich mich um variable Ausgaben kümmere. Zum Schluss schaue ich nicht nur auf den verbleibenden Betrag, sondern frage mich, welche Kategorie mich überrascht hat. Dieser letzte Schritt ist wichtiger als das reine Addieren.
Wer gemeinsam mit einer Partnerin oder einem Partner wirtschaftet, sollte vorher eine gemeinsame Regel festlegen: Werden nur Haushaltsausgaben eingetragen oder auch persönliche Käufe? Ohne diese Vereinbarung entstehen schnell Lücken. Für ein individuelles Haushaltsbuch ist SayMoney leichter konsequent zu führen. In einem gemeinsamen Haushalt hängt der Erfolg weniger von der App als von der Disziplin aller Beteiligten ab.
Ein weiterer praktischer Hinweis betrifft unregelmäßige Ausgaben. Versicherungen, Geschenke, Reparaturen oder jährliche Gebühren wirken in einem einzelnen Monat besonders groß. Ich würde sie nicht einfach als „sonstige Ausgaben“ ablegen, sondern gedanklich als planbare Rücklage behandeln. So zeigt das Haushaltsbuch nicht nur, was bereits passiert ist, sondern erinnert indirekt daran, dass seltene Kosten trotzdem zum normalen Leben gehören.
Die App läuft auf Geräten ab Android 6.0 und höher. Das macht sie auch für Nutzer interessant, die kein aktuelles Smartphone besitzen und nicht wegen eines Haushaltsbuchs auf ein neues Gerät wechseln möchten. Die derzeitige Version ist 2.4.75. Für mich ist dabei weniger die Versionsnummer entscheidend als die Frage, ob die App auf dem eigenen Gerät stabil und angenehm bedienbar läuft.
Der beste Einsatz: ein Monat als ehrlicher Finanzcheck
Das stärkste Einsatzgebiet sehe ich in einem klar begrenzten Selbstversuch. Ich würde SayMoney einen vollständigen Monatszyklus lang verwenden und wirklich jede relevante Ausgabe erfassen. Nicht mit dem Ziel, sofort perfekt zu sparen, sondern um drei konkrete Fragen zu beantworten: Welche Ausgaben sind fest, welche schwanken, und welche Käufe bereue ich im Nachhinein?
Dieser Zeitraum ist lang genug, um normale Alltagssituationen abzubilden. Ein einzelnes Wochenende kann zufällig besonders teuer oder besonders günstig sein. Über einen ganzen Monat kommen dagegen Arbeitstage, Freizeit, Einkäufe und wiederkehrende Belastungen zusammen. Am Ende lässt sich besser erkennen, ob das Problem tatsächlich bei den großen Rechnungen liegt oder bei vielen kleinen Entscheidungen.
Besonders hilfreich ist dieser Ansatz vor einem Umzug, einer Ausbildung, einem Jobwechsel oder einer größeren Anschaffung. In solchen Phasen reicht es nicht, nur den aktuellen Kontostand zu kennen. Ich muss verstehen, welche Kosten unvermeidbar sind und wo ich Spielraum habe. SayMoney kann dafür eine einfache Grundlage liefern, solange ich die Einträge ehrlich und vollständig mache.
Auch für Familien mit einem festen Monatsbudget kann die App nützlich sein. Dabei würde ich nicht versuchen, jede Ausgabe ständig zu kontrollieren. Besser ist eine wöchentliche Besprechung: Welche Bereiche entwickeln sich normal, wo gab es eine Ausnahme, und muss das Budget für die nächste Woche angepasst werden? Das Haushaltsbuch wird dadurch nicht zu einem Kontrollinstrument, sondern zu einem gemeinsamen Gespräch über Prioritäten.
Für Studierende oder Menschen mit schwankendem Einkommen ist die Methode ebenfalls interessant, allerdings mit einer Einschränkung. Ein einzelner guter Monat kann ein falsches Sicherheitsgefühl erzeugen. In diesem Fall sollte man mehrere unterschiedliche Monate vergleichen und Rücklagen für unregelmäßige Einnahmen einplanen. Die App kann die Beobachtung unterstützen, nimmt aber nicht die Entscheidung ab, wie vorsichtig das eigene Budget sein muss.
Ein konkreter Sparimpuls statt pauschaler Verzicht
Ich halte es für sinnvoller, nach der Auswertung nur eine oder zwei Gewohnheiten zu verändern. Wenn ich gleichzeitig Essen, Freizeit, Mobilität und Einkäufe radikal kürzen will, wird die Nutzung schnell frustrierend. SayMoney ist stärker, wenn die Zahlen eine konkrete Entscheidung vorbereiten: weniger spontane Lieferbestellungen, ein fester Betrag für Freizeit oder eine bewusst gesetzte Grenze für kleine Einkäufe.
Der nicht offensichtliche Vorteil dabei ist, dass man nicht nur nach „gut“ und „schlecht“ sortiert. Eine Ausgabe kann teuer, aber wichtig sein. Eine andere kann günstig wirken, aber sehr häufig vorkommen. Ich würde deshalb neben dem Betrag auch die Häufigkeit und den persönlichen Nutzen betrachten. Diese Kombination führt zu besseren Entscheidungen als ein einfacher Sparappell.
Wo die Grenzen im Vergleich zu Alternativen liegen
Die größte Reibung entsteht durch die notwendige Mitarbeit. Eine klassische Banking-App ist bequemer, wenn ich nur prüfen möchte, ob eine Zahlung angekommen ist. Automatisierte Finanzdienste können zusätzlich Kategorien vorschlagen oder Konten zusammenführen. SayMoney ist in diesem Vergleich weniger komfortabel, weil die Übersicht nur so gut ist wie meine Eingaben.
Das ist nicht für alle Nutzer ein Nachteil. Wer sensible Bankdaten möglichst nicht mit weiteren Diensten verbinden möchte, kann die eigenständige Erfassung sogar bevorzugen. Wer aber mehrere Konten, Karten oder ein Depot in einer gemeinsamen Ansicht verwalten will, sollte eher zu einer umfassenderen Finanzlösung greifen. SayMoney ist dafür nicht meine erste Wahl, weil sein eigentlicher Wert in der persönlichen Buchung und Beobachtung liegt.
Auch gegenüber einer Tabellenkalkulation hat die App einen klaren, aber begrenzten Vorteil: Sie ist auf den Zweck des Haushaltsbuchs zugeschnitten und wahrscheinlich schneller zur Hand als eine selbst gebaute Tabelle. Eine Tabelle bietet dafür mehr Freiheit bei Formeln, individuellen Auswertungen und langfristigen Vergleichen. Wer gerne mit eigenen Spalten und Berechnungen arbeitet, könnte dort mehr Kontrolle bekommen. Wer eine niedrigere Einstiegshürde möchte, ist mit einer spezialisierten App besser bedient.
Die durchschnittliche Bewertung von SayMoney liegt bei 2,7 aus ungefähr 1.500 Bewertungen. Ich würde diese Zahl nicht isoliert beurteilen, aber sie ist ein Hinweis darauf, dass die App nicht jeden Nutzer überzeugt. Bei rund 520 Rezensionen lohnt es sich, die Erwartungen realistisch zu halten: Das Konzept ist verständlich, doch Bedienkomfort, persönliche Vorlieben und der Wunsch nach Automatisierung können die Erfahrung stark beeinflussen.
Auch die Reichweite von über 50.000 Installationen sagt für mich vor allem, dass das Haushaltsbuch eine erkennbare Zielgruppe erreicht. Sie ist kein Beweis dafür, dass die App für jeden passt. Gerade bei Finanzanwendungen sollte man sich nicht von der bloßen Verbreitung leiten lassen, sondern prüfen, ob die eigene Arbeitsweise zur App passt.
Wann ich eine andere Lösung wählen würde
Ich würde SayMoney nicht empfehlen, wenn ich ausschließlich automatische Kontosynchronisierung möchte oder regelmäßig viele Finanzkonten zusammenfassen muss. Ebenso wäre eine andere Lösung sinnvoll, wenn ich detaillierte Anlageübersichten, gemeinsame Echtzeitverwaltung oder komplexe Budgetregeln benötige. Für solche Aufgaben ist ein einfaches Haushaltsbuch zu begrenzt.
Auch wer erfahrungsgemäß keine manuellen Routinen durchhält, sollte sich vor der Installation ehrlich einschätzen. Der kostenlose Einstieg klingt attraktiv, aber selbst eine kostenlose App kostet im Alltag Aufmerksamkeit. Wenn ich nach wenigen Tagen keine Einträge mehr mache, entsteht eine lückenhafte Übersicht, die gefährlicher sein kann als gar keine: Sie vermittelt Genauigkeit, obwohl wichtige Ausgaben fehlen.
Umgekehrt würde ich keine vollautomatische Lösung wählen, wenn mein Ziel darin besteht, meine Kaufentscheidungen bewusster wahrzunehmen. Für diesen Zweck kann die zusätzliche Eingabe genau der nützliche Moment sein. Es ist ein klassischer Trade-off zwischen Bequemlichkeit und Aufmerksamkeit, und SayMoney entscheidet sich klar für die zweite Seite.
Wer am meisten von SayMoney profitiert
Am besten passt die App zu Menschen, die einen einfachen Einstieg in die persönliche Finanzorganisation suchen. Dazu gehören Nutzer, die erstmals ein Haushaltsbuch führen, ihre monatlichen Ausgaben besser verstehen möchten oder vor einer finanziellen Veränderung stehen. Auch für einen zeitlich begrenzten Ausgabencheck ist sie geeignet, weil das Ziel klar bleibt und nicht sofort ein vollständiges Finanzsystem aufgebaut werden muss.
Ich sehe außerdem einen Nutzen für Personen, die bewusst selbst entscheiden möchten, welche Informationen sie eintragen. Die manuelle Struktur kann übersichtlicher wirken als ein automatisch gefülltes Konto, in dem viele Buchungen falsch oder zu grob eingeordnet werden. Wer bereit ist, Kategorien gelegentlich zu prüfen und unregelmäßige Kosten mitzudenken, kann aus einer einfachen Liste echte Erkenntnisse gewinnen.
Weniger geeignet ist die App für Menschen, die eine vollständig automatische Übersicht erwarten, oder für Haushalte, in denen mehrere Personen ohne klare gemeinsame Regeln buchen. Auch Nutzer mit sehr komplexen finanziellen Anforderungen werden wahrscheinlich schnell an Grenzen stoßen. Das ist kein Fehler des Grundgedankens, sondern eine Frage des passenden Werkzeugs.
Die Altersfreigabe liegt bei USK ab 0 Jahren. Für die eigentliche Entscheidung ist jedoch nicht das Alter, sondern die finanzielle Situation wichtiger: Ein Anfänger mit wenigen Konten kann mehr profitieren als ein erfahrener Nutzer mit umfangreichen Anforderungen. Genau darin liegt die faire Einordnung dieser App.
Mein persönliches Fazit fällt deshalb vorsichtig positiv aus. SayMoney - Haushaltsbuch ist dann sinnvoll, wenn ich nicht nach einer magischen Sparfunktion suche, sondern meine eigenen Ausgaben sichtbar machen will. Die App zwingt mich nicht automatisch zu besseren Entscheidungen, aber sie kann die Grundlage dafür schaffen. Der größte Gewinn entsteht nicht beim Eintragen selbst, sondern beim ehrlichen Blick auf die Muster dahinter.
Ich würde sie kostenlos ausprobieren und mir für einen vollständigen Monatszyklus ein klares Ziel setzen. Wenn die manuelle Eingabe danach zu aufwendig wirkt, ist eine stärker automatisierte Alternative wahrscheinlich besser. Wenn ich dagegen merke, dass gerade das bewusste Eintragen meine Kaufentscheidungen verändert, hat SayMoney seinen Zweck erfüllt. Für ein unkompliziertes, persönliches Haushaltsbuch ist das ein nachvollziehbarer Ansatz – mit einer klaren Grenze dort, wo umfassende Finanzverwaltung gefragt ist.


